
Coefficienti di trasformazione 2027-2028: tabella ufficiale
La tabella ufficiale dei coefficienti di trasformazione in vigore dal 1° gennaio 2027: a 60 anni si passa dal 4,536% al 4,475%, a 67 dal 5,608% al 5,514%.
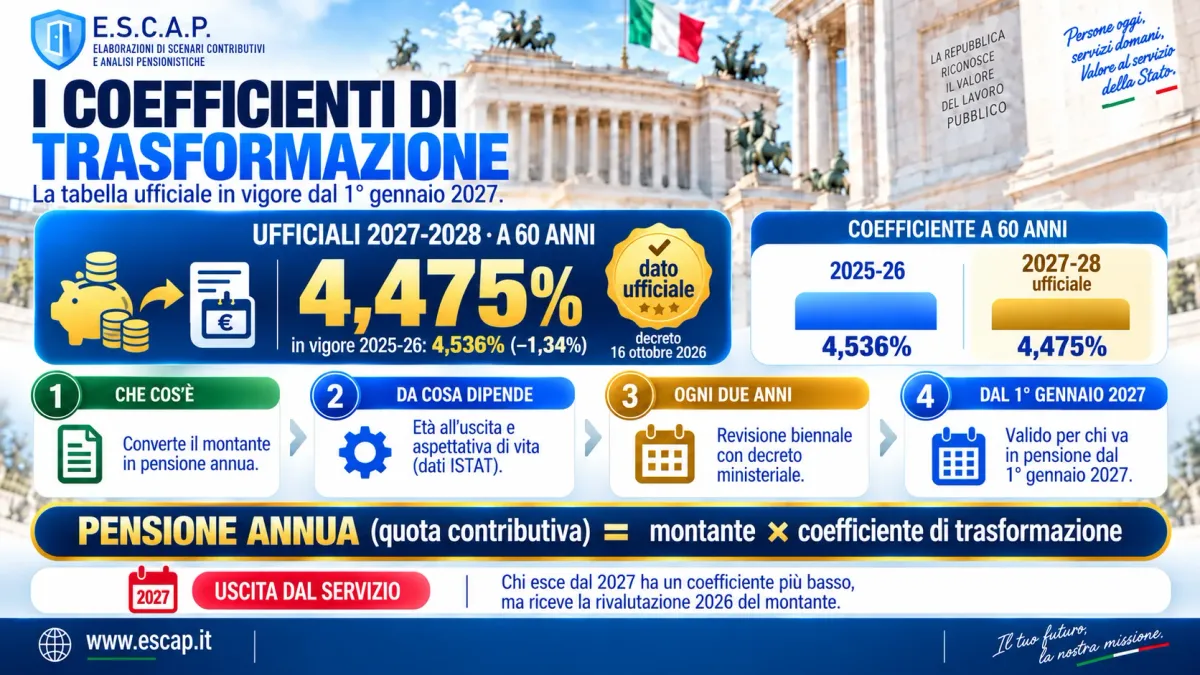
Il montante contributivo, il salvadanaio virtuale in cui confluiscono i contributi versati dal 1996 in poi, a un certo punto deve diventare una pensione. Il passaggio lo fa il coefficiente di trasformazione: una percentuale, che dipende dall’età al momento dell’uscita, per cui si moltiplica il montante per ottenere l’importo annuo della quota contributiva.
I coefficienti si aggiornano ogni due anni. Quelli per il 2027-2028 li ha fissati il decreto direttoriale del 16 ottobre 2026 del Ministero del Lavoro, di concerto con il Ministero dell’Economia, e valgono per chi va in pensione dal 1° gennaio 2027. A 60 anni il coefficiente passa dal 4,536% al 4,475%, con un calo fra l’1,2% e il 2% a seconda dell’età.
Che cosa sono i coefficienti di trasformazione
Li ha introdotti la legge 335/1995 (la riforma Dini, articolo 1, commi 6 e 11) insieme al sistema contributivo. Il principio è semplice: il montante accumulato va distribuito su tutti gli anni in cui la pensione verrà pagata, compresa l’eventuale pensione ai superstiti. Più tardi si esce, meno anni di pensione restano da coprire, e più alto è il coefficiente.
Per questo i coefficienti seguono l’aspettativa di vita. Quando si vive più a lungo, lo stesso montante deve bastare per più anni e il coefficiente scende. Dal 2019 la revisione è biennale e la fissa un decreto del Ministero del Lavoro, di concerto con il Ministero dell’Economia, sulla base dei dati ISTAT di mortalità.
Il calcolo, per chi esce a 60 anni con un montante di 300.000 euro, è questo:
- con il coefficiente 2025-2026 (4,536%): 300.000 × 4,536% = 13.608 euro lordi l’anno;
- con il coefficiente 2027-2028 (4,475%): 300.000 × 4,475% = 13.425 euro lordi l’anno.
A parità di montante sono 183 euro lordi l’anno in meno, per tutta la durata della pensione.
I coefficienti 2027-2028
| Età all’uscita | 2025-2026 | 2027-2028 | Variazione |
|---|---|---|---|
| 57 | 4,204% | 4,153% | −1,21% |
| 58 | 4,308% | 4,254% | −1,25% |
| 59 | 4,419% | 4,361% | −1,31% |
| 60 | 4,536% | 4,475% | −1,34% |
| 61 | 4,661% | 4,596% | −1,39% |
| 62 | 4,795% | 4,725% | −1,46% |
| 63 | 4,936% | 4,863% | −1,48% |
| 64 | 5,088% | 5,009% | −1,55% |
| 65 | 5,250% | 5,166% | −1,60% |
| 66 | 5,423% | 5,334% | −1,64% |
| 67 | 5,608% | 5,514% | −1,68% |
| 68 | 5,808% | 5,707% | −1,74% |
| 69 | 6,024% | 5,914% | −1,83% |
| 70 | 6,258% | 6,139% | −1,90% |
| 71 | 6,510% | 6,382% | −1,97% |
Il calo riflette l’aumento dell’aspettativa di vita rispetto ai dati su cui erano stati calcolati i coefficienti in vigore. Più si esce tardi, più la riduzione pesa.
La stima ESCAP e i valori ufficiali
Prima del decreto avevamo stimato i coefficienti applicando il metodo previsto dalla normativa alla tavola di mortalità ISTAT del 2025, allora ancora provvisoria. A 60 anni la stima dava il 4,469%, contro il 4,475% ufficiale: su tutte le età la differenza è rimasta sotto un centesimo di punto, sempre per difetto.
Le simulazioni ESCAP usano ora i coefficienti ufficiali per le uscite dal 2027 in poi.
Coefficiente più basso, montante più alto
Per chi lascia il servizio fra la fine del 2026 e l’inizio del 2027, il cambio di coefficiente non arriva da solo. Il montante si rivaluta ogni anno con il coefficiente di capitalizzazione, e per il 2026 la nostra stima è di un +6,3359%, come spieghiamo in Tasso di capitalizzazione dei montanti contributivi: la stima 2026.
Nell’anno di cessazione la rivalutazione non si applica. Ne segue che:
- chi esce a dicembre 2026 tiene il coefficiente di trasformazione 2025-2026, ma il suo montante non riceve la rivalutazione del 2026;
- chi esce a gennaio 2027 prende la rivalutazione del 2026 sul montante maturato a fine 2025, ma gli si applica il coefficiente di trasformazione 2027-2028.
A parità di età, sul montante maturato a fine 2025 a 60 anni il secondo caso dà circa il 4,9% in più (1,063359 × 4,475 / 4,536). È un conto di prima approssimazione: l’età all’uscita, i contributi dell’ultimo anno e il peso della quota contributiva sul totale della pensione cambiano da persona a persona, e la rivalutazione del 2026 è ancora una stima.
Il meccanismo delle quote su cui il coefficiente incide, la Quota C, è spiegato in Le quote A, B e C del sistema misto.
I risultati ESCAP sono simulazioni indicative e non costituiscono un atto ufficiale né una consulenza previdenziale: solo gli enti previdenziali competenti possono fornire valori ufficiali e definitivi.