
Le quote A, B e C del sistema misto: cosa sono e come funzionano
Come funziona il sistema misto di calcolo della pensione per il personale dei comparti Sicurezza, Difesa e Soccorso Pubblico: le quote A, B e C spiegate passo per passo, incluso l'articolo 54 per il personale in divisa.
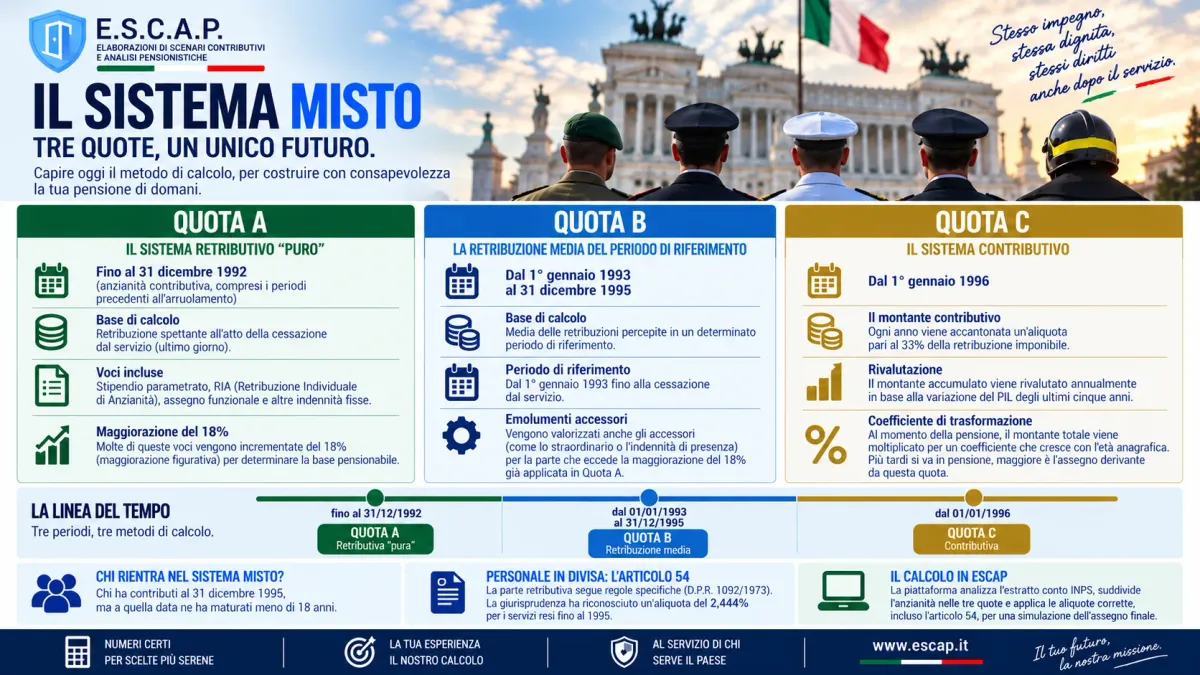
Il sistema misto è il metodo di calcolo della pensione per chi ha iniziato a versare contributi prima del 1996: riguarda quindi gran parte del personale che andrà in pensione nei prossimi anni.
Il sistema è suddiviso in tre componenti principali, comunemente note come Quota A, Quota B e Quota C, ognuna basata su criteri e periodi temporali differenti.
Chi rientra nel sistema misto?
Il sistema misto si applica a coloro che possono vantare contribuzione utile alla data del 31/12/1995, ma che a tale data hanno maturato meno di 18 anni di contributi.
1. Quota A: il sistema retributivo “puro”
La Quota A identifica la parte di pensione legata all’anzianità contributiva maturata fino al 31 dicembre 1992, compresi i periodi precedenti all’arruolamento, a qualunque titolo versati.
- Base di calcolo: si basa sulla retribuzione spettante all’atto della cessazione dal servizio (ultimo giorno).
- Voci incluse: comprende lo stipendio parametrato, la RIA (Retribuzione Individuale di Anzianità), l’assegno funzionale e altre indennità fisse.
- Maggiorazione del 18%: molte di queste voci vengono incrementate del 18% (maggiorazione figurativa) per determinare la base pensionabile.
2. Quota B: la retribuzione media del periodo di riferimento
La Quota B copre il periodo tra il 1° gennaio 1993 e il 31 dicembre 1995.
- Base di calcolo: non si usa più l’ultimo stipendio, ma la media delle retribuzioni percepite in un determinato periodo di riferimento.
- Periodo di riferimento: si considera la media dal 1/1/1993 fino alla cessazione.
- Emolumenti accessori: in questa quota vengono valorizzati, a partire dal 1996, anche gli accessori (come lo straordinario o l’indennità di presenza) per la parte che eccede la maggiorazione del 18% già applicata in Quota A.
3. Quota C: il sistema contributivo
La Quota C si applica per tutto il servizio prestato dal 1° gennaio 1996.
- Il “montante contributivo”: funziona come un salvadanaio virtuale dove ogni anno viene accantonata un’aliquota pari al 33% della retribuzione imponibile.
- Rivalutazione: il montante accumulato viene rivalutato annualmente in base alla variazione del PIL degli ultimi cinque anni.
- Coefficiente di trasformazione: al momento della pensione, il montante totale viene moltiplicato per un coefficiente che cresce con l’età anagrafica — più tardi si va in pensione, maggiore è l’assegno derivante da questa quota. Semplificando, il coefficiente di trasformazione è il meccanismo con cui il montante contributivo viene spalmato sugli anni di vita che, in media, restano dopo il pensionamento. Più tardi si va in pensione, meno sono questi anni: il montante, che nel frattempo è cresciuto con i nuovi contributi e la rivalutazione, si spalma su un periodo più breve, e l’assegno annuo è più alto.
La specificità del personale in divisa: l’articolo 54
Per il personale in divisa, il calcolo della parte retributiva segue regole specifiche diverse da quelle dei civili, basate sul D.P.R. 1092/1973.
Inizialmente l’INPS applicava l’aliquota di rendimento del 2,33% annuo, tipica dei civili. Negli ultimi anni la giurisprudenza ha però stabilito che per il personale in divisa in sistema misto debba essere applicata un’aliquota più favorevole, del 2,444%, per i servizi resi fino al 1995.
Il calcolo in ESCAP
La piattaforma ESCAP integra automaticamente queste logiche: analizza il tuo estratto conto INPS, suddivide l’anzianità nelle tre quote e applica le aliquote corrette — incluso l’articolo 54 — per fornire una simulazione dell’assegno finale.
I risultati ESCAP sono simulazioni indicative e non costituiscono un atto ufficiale né una consulenza previdenziale: solo gli enti previdenziali competenti possono fornire valori ufficiali e definitivi.
Calcola la tua pensione con ESCAP