
Tasso di capitalizzazione dei montanti contributivi: la stima 2026
La stima ESCAP del tasso di capitalizzazione 2026, basata sui dati ISTAT aggiornati, è del 6,3359%: in attesa del comunicato ufficiale, il coefficiente di capitalizzazione è stimato in 1,063359.
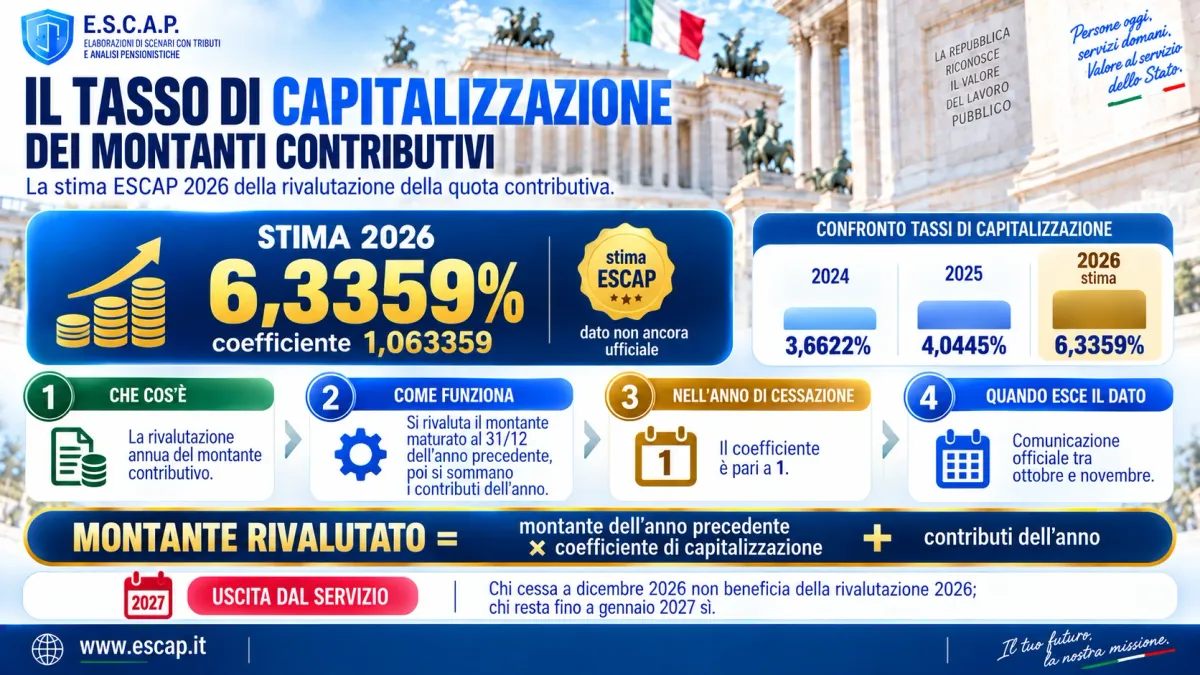
Ogni anno un numero decide di quanto cresce la parte contributiva della pensione di chiunque abbia versato contributi dal 1996 in poi: il coefficiente di capitalizzazione dei montanti contributivi. È il valore, pubblicato generalmente tra ottobre e novembre, con cui viene rivalutato il montante, cioè il salvadanaio virtuale in cui confluiscono i contributi versati.
Quel numero si calcola sui dati di contabilità nazionale dell’ISTAT. La nostra stima parte dall’edizione aggiornata a settembre 2026 della serie «Prodotto interno lordo e principali componenti» a prezzi correnti, pubblicata su esploradati.istat.it: applicando la media del PIL a quei dati otteniamo un tasso di 0,063359, cioè una rivalutazione del 6,3359%, e il montante si moltiplica per il coefficiente 1,063359. È una stima ESCAP, non il dato ufficiale.
Che cos’è il tasso di capitalizzazione
Il tasso è definito dall’articolo 1, comma 9, della legge 335/1995 — la riforma Dini, quella che ha introdotto il sistema contributivo — ed è il tasso medio annuo composto di variazione del PIL nominale nei cinque anni precedenti.
Non è quindi una decisione discrezionale: è il risultato di una formula applicata a dati di contabilità nazionale. Il percorso è sempre lo stesso:
- ISTAT certifica il dato, sulla base delle serie dei conti economici nazionali.
- La comunicazione ufficiale arriva solitamente tra ottobre e novembre.
- Il valore viene recepito e si applica ai montanti.
Il tasso si traduce nel coefficiente di capitalizzazione, che è 1 più il tasso: è il numero per cui si moltiplica il montante. Per il 2025 il tasso ufficiale è stato di 0,040445 (+4,0445%), quindi il coefficiente 1,040445.
Come agisce sul montante
In un determinato anno, la rivalutazione si applica al montante accumulato alla fine dell’anno precedente. Il meccanismo, anno per anno, è questo:
- il montante maturato fino all’anno precedente viene moltiplicato per il coefficiente di capitalizzazione dell’anno di riferimento;
- a quel risultato si sommano i contributi dell’anno in corso, pari al 33% della retribuzione imponibile;
- il totale diventa il montante da rivalutare l’anno successivo.
Questo meccanismo vale per tutti gli anni tranne l’ultimo: nell’anno di cessazione il coefficiente di capitalizzazione è sempre 1. L’intero montante accumulato, comprensivo dei contributi del penultimo e dell’ultimo anno di servizio, non riceve l’ultima rivalutazione.
La stima ESCAP per il 2026
La nostra stima sfrutta la serie ISTAT sul PIL nominale, edizione settembre 2026, ma il valore definitivo del tasso 2026 non è ancora stato pubblicato: uscirà tra ottobre e novembre.
Applicando la formula, otteniamo un tasso di 0,063359, cioè un coefficiente di 1,063359: una rivalutazione del 6,3359%, la più alta dal 1995. Per dare la misura del salto, il tasso del 2025 è stato del 4,0445% e quello del 2024 del 3,6622%.
Un tasso di questa entità, applicato al montante accumulato in tutta la carriera, rende rilevante la data di uscita. Poiché nell’anno di cessazione non si applica la rivalutazione, chi lascia il servizio a dicembre 2026 non beneficia del tasso di capitalizzazione del 2026; chi resta fino a gennaio 2027 se lo porta a casa.
Nella direzione opposta spinge però un altro aggiornamento. I coefficienti di trasformazione, quelli che convertono il montante in assegno annuo, sono fissati per bienni: l’attuale copre il 2025-2026, e la revisione in arrivo per il 2027 sarà con ogni probabilità al ribasso, perché segue l’aspettativa di vita. Chi sposta l’uscita al 2027 guadagna quindi sulla rivalutazione e perde sul coefficiente di trasformazione: quale dei due effetti prevalga si vede solo mettendo a confronto i coefficienti.
Una precisazione, che conta più del numero:
- È una stima, non un dato ufficiale. Solo la comunicazione ISTAT rende il valore definitivo. Fino ad allora è una previsione, per quanto fondata su dati pubblicati, che potrebbero essere rivisti.
Quando il dato ufficiale sarà pubblicato, sostituiremo la stima e aggiorneremo questa pagina.
Perché lo anticipiamo
Un tasso più alto significa un montante più alto, e quindi una quota contributiva della pensione più alta. Chi sta valutando in quale anno lasciare il servizio lo fa quasi sempre con mesi di anticipo, e nel frattempo l’ultimo tasso disponibile è quello dell’anno prima: usarlo significa proiettare il futuro con un dato che sappiamo già superato.
Le simulazioni ESCAP adottano quindi la stima appena i dati ISTAT la rendono calcolabile, e la sostituiscono con il valore ufficiale non appena esce. Il meccanismo delle quote su cui il montante incide — la Quota C — è spiegato in Le quote A, B e C del sistema misto.
I risultati ESCAP sono simulazioni indicative e non costituiscono un atto ufficiale né una consulenza previdenziale: solo gli enti previdenziali competenti possono fornire valori ufficiali e definitivi.