
TFS militari e forze dell'ordine: come si calcola la buonuscita
Come si calcola il TFS, la buonuscita di militari e forze dell'ordine: base utile, anni utili, tassazione e i nuovi tempi di pagamento dal 2027.
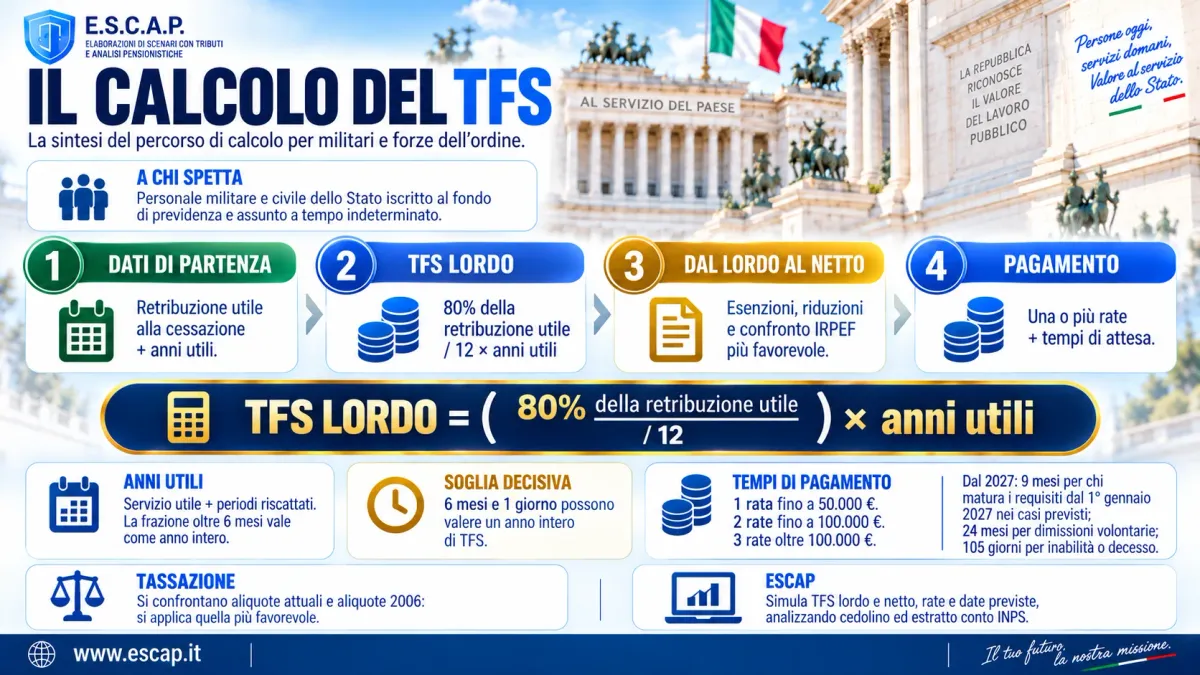
Il trattamento di fine servizio, comunemente conosciuto come TFS o buonuscita, è l’indennità che spetta ai lavoratori militari e civili dello Stato iscritti al fondo di previdenza e assunti a tempo indeterminato: Carabinieri, Polizia di Stato, Guardia di Finanza, Polizia Penitenziaria, Esercito, Marina, Aeronautica e Vigili del Fuoco.
Viene corrisposta d’ufficio alla cessazione del rapporto di lavoro con l’Amministrazione di appartenenza: non serve presentare domanda per ottenerla.
Come si calcola il TFS lordo
La base di partenza è la retribuzione annua lorda utile percepita alla cessazione, comprensiva della tredicesima mensilità e, nei casi previsti, anche dei 6 scatti.
Da qui il calcolo procede in due passaggi:
- La base utile mensile: si prende l’80% della retribuzione utile e lo si divide per 12.
- Gli anni utili: la base utile mensile si moltiplica per il numero di anni utili maturati.
Per anni utili si intendono sia i servizi prestati a partire dalla data di iscrizione al fondo di previdenza, sia i periodi riscattati a seguito del pagamento di un onere a carico del contribuente. La frazione di anno superiore a sei mesi si considera come anno intero (D.P.R. n. 1032/1973 e successive integrazioni e modificazioni).
Con numeri tondi, solo per vedere il meccanismo: una retribuzione utile di 30.000 € dà una base utile mensile di 2.000 € (l’80% di 30.000 diviso 12); con 35 anni utili, il TFS lordo è di 70.000 €.
La soglia dei sei mesi e un giorno
L’arrotondamento della frazione di anno non è un dettaglio contabile: sei mesi e un giorno di servizio in più valgono un anno intero di TFS, cioè un’intera base utile mensile in più. Sei mesi esatti, invece, non valgono nulla.
È il motivo per cui conviene sapere in anticipo da che parte della soglia si cade, soprattutto quando la data di cessazione è ancora una scelta e non un fatto compiuto.
Il riscatto delle maggiorazioni
Gli anni utili si possono aumentare riscattando periodi, e per il personale in divisa la voce più rilevante sono le maggiorazioni di servizio: dei periodi già prestati si riscatta la sola maggiorazione, mentre di preruolo e laurea si riscatta il periodo per intero.
Tre cose da sapere prima di decidere:
- Il costo è a carico del dipendente e dipende da quanti mesi si riscattano, dall’età alla domanda e dall’età alla cessazione.
- È rateizzabile, e se il riscatto è contestuale alla cessazione l’onere viene trattenuto sulla prima rata del TFS.
- Il controvalore non è proporzionale al costo: quel che conta è se i mesi riscattati fanno scattare l’arrotondamento all’anno successivo. Riscattare i mesi che portano oltre la soglia dei sei mesi e un giorno può valere una base utile mensile intera; riscattarne altrettanti dalla parte sbagliata della soglia può non aggiungere nulla.
Dal lordo al netto: come viene tassato il TFS
Una volta determinato il TFS lordo, si calcolano le esenzioni e le riduzioni, da cui si ottiene il reddito di riferimento.
Per l’IRPEF dovuta si confrontano le aliquote attuali con quelle in vigore nel 2006 e si applica quella più favorevole al contribuente. All’imposta così calcolata si applicano poi la riduzione ai sensi della legge 4/2019 e quella ai sensi della legge 244/2007.
Questo confronto ha un nome: clausola di salvaguardia, introdotta dalla legge 296/2006. Con il riordino delle imposte sui redditi si è temuto che venisse soppressa, ma non è andata così: il nuovo testo unico (D.Lgs. 117/2026) l’ha riscritta all’articolo 21, comma 11 negli stessi termini — si applicano aliquote e scaglioni in vigore al 31 dicembre 2006, se più favorevoli — e ha confermato anche le riduzioni d’imposta della legge 4/2019.
Quando conviene l’una e quando l’altra
Il confronto fra le due tabelle di aliquote ha tre esiti, a seconda del reddito di riferimento:
- Fino a 26.000 €: le due imposte sono identiche, perché entrambe applicano il 23%.
- Da 26.000 € a 79.750 €: l’IRPEF attuale risulta inferiore a quella del 2006.
- Oltre 79.750 €: l’imposta 2006 diventa inferiore.
Il reddito di riferimento non coincide con il TFS lordo né con lo stipendio: è un valore calcolato che dipende anche dagli anni di servizio, ed è su quello che il confronto va fatto.
Quando viene pagato il TFS
Il TFS non arriva tutto insieme il giorno della cessazione. Due meccanismi si sommano.
Il pagamento in rate. Fino a 50.000 € il TFS è liquidato in un’unica soluzione. Oltre quella cifra si divide in rate annuali: due rate fino a 100.000 €, tre rate da 100.000 € in su. Ogni rata viene tassata tenendo conto di quelle che l’hanno preceduta.
Il differimento. Il pagamento della prima rata non decorre dalla cessazione, ma da un termine che dipende dal motivo per cui si lascia il servizio: 12 mesi per chi cessa al raggiungimento dei limiti di età o dei limiti ordinamentali, 24 mesi per le dimissioni volontarie, 105 giorni nei casi di inabilità e decesso.
Dal 2027 il termine scende a 9 mesi
La legge di bilancio 2026 riduce il differimento da 12 a 9 mesi, ma non per tutti: la riduzione vale per chi matura i requisiti pensionistici dal 1° gennaio 2027 e cessa dal servizio per limiti di età o limiti ordinamentali (circolare INPS n. 30 del 27 marzo 2026).
Restano fuori chi matura i requisiti entro il 31 dicembre 2026, che continua ad attendere 12 mesi, e le dimissioni volontarie, per le quali i 24 mesi non cambiano. Il discrimine è la maturazione del requisito, non la data di cessazione: due colleghi che lasciano il servizio lo stesso giorno possono ricadere in due termini diversi.
Messi insieme, i due meccanismi spiegano perché fra il congedo e l’ultimo euro di buonuscita possono passare diversi anni: è una previsione di date, non solo di importi.
Come lo calcola ESCAP
ESCAP tiene conto di questi dettagli: analizza il tuo cedolino e l’estratto conto contributivo INPS. Da lì ricostruisce i periodi di servizio e i riscatti per fornire una simulazione del TFS lordo e netto, rata per rata, con la data in cui ciascuna è prevista. Sui riscatti calcola costo, importo della rata e controvalore effettivo, così da vedere se la soglia dei sei mesi e un giorno viene superata.
I risultati ESCAP sono simulazioni indicative e non costituiscono un atto ufficiale né una consulenza previdenziale: solo gli enti previdenziali competenti possono fornire valori ufficiali e definitivi.
Calcola la tua pensione con ESCAP